发布时间:2026年07月14日
进入2026年下半年,国内超硬材料产业加速完成结构性升级,行业发展重心全面从传统耗材加工,转向AI算力热管理、半导体功能材料、高端精密刀具、新能源精加工四大高附加值赛道。近期产业链扩产提速、头部企业战略转型、高端材料商业化落地、进口替代加速,行业整体进入高质量爆发周期。
一、AI算力金刚石散热材料实现规模化落地,下半年批量供货
随着高端AI芯片功耗持续攀升,传统铜铝散热材料已触及性能瓶颈,超高导热金刚石材料成为算力产业升级的核心刚需。近期行业迎来关键产业化节点:全球首款硅基金刚石复合散热基板已通过海外头部厂商全套封测验证,定于2026年下半年正式批量供货,标志着国产金刚石散热材料全面进入高端算力供应链。
据权威机构研报显示,金刚石材料导热性能可达2000W/m·K以上,远超传统金属散热基材。其中金刚石铜复合材料凭借性价比优势,成本仅为纯金刚石板材的10%–20%,可完美适配600W–800W高功耗芯片,广泛应用于AI服务器冷板、封装盖板、微通道散热组件,是现阶段落地最快、放量最明确的热管理新材料。
同时,华为、英特尔等国际科技企业持续加码金刚石半导体材料布局,进一步确认行业长期成长逻辑,千亿级金刚石算力散热市场正在快速打开。
二、行业龙头集体战略转型,百亿级产能投向功能金刚石
2026年下半年,国内超硬材料头部企业集体调整战略,大规模退出传统培育钻石消费赛道,集中资金、产能、技术发力工业功能金刚石赛道,产业转型信号明确且力度空前。
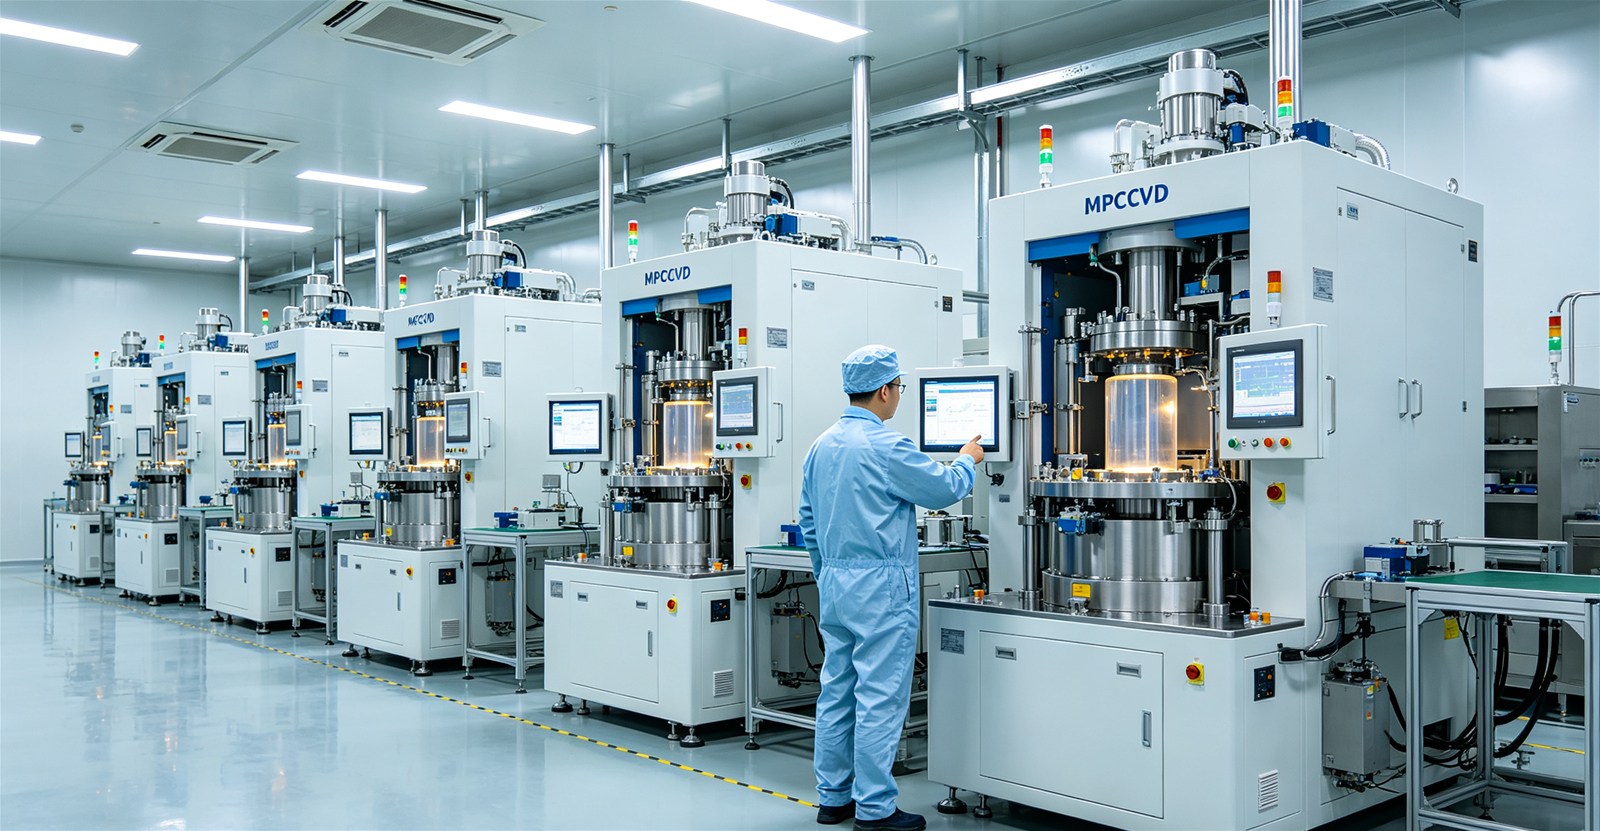
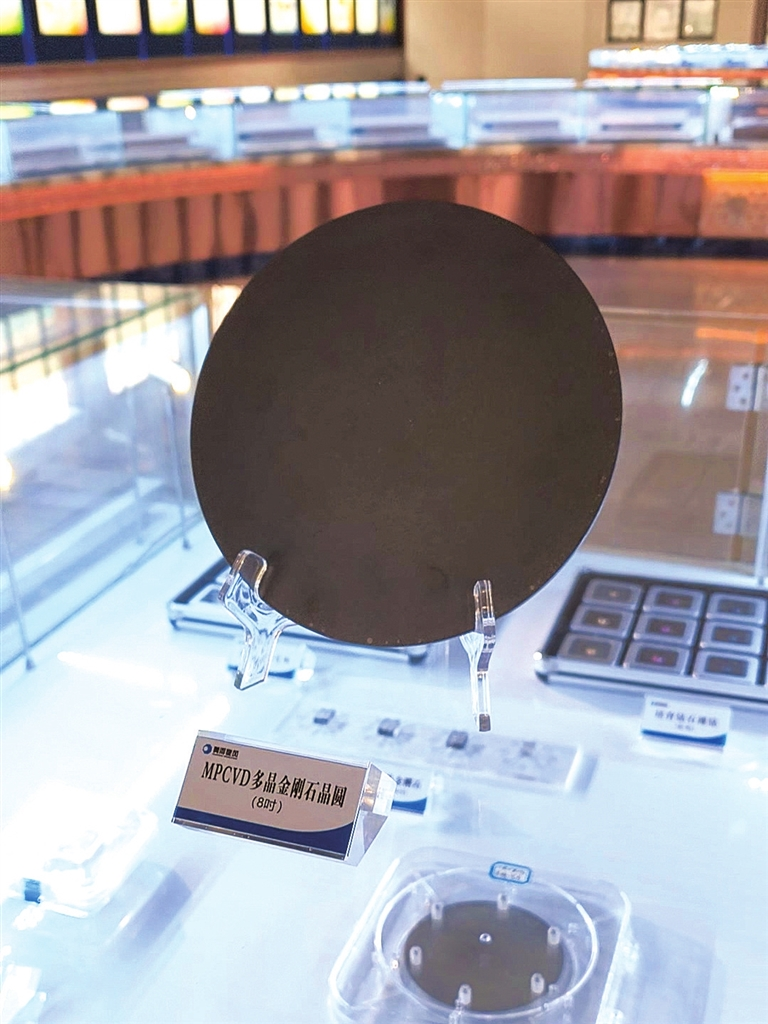
力量钻石将10.28亿元闲置募集资金全面变更投向,终止原有培育钻石智能工厂项目,全力投入金刚石功能材料研发与量产建设;沃尔德同步新增金刚石功能材料产业化、研发中心两大核心项目。与此同时,惠丰钻石包头百亿级CVD产业园进入设备收尾阶段,规划数百台MPCVD设备,聚焦半导体热沉、工业单晶等高精尖产品,预计7月起逐步投产。
行业整体已彻底告别低端耗材内卷,正式迈入半导体、算力、光电、精密制造高端功能材料时代,国产高端超硬材料自主可控进程全面提速。
三、高端PCBN超硬刀具持续高景气,新能源精加工需求爆发
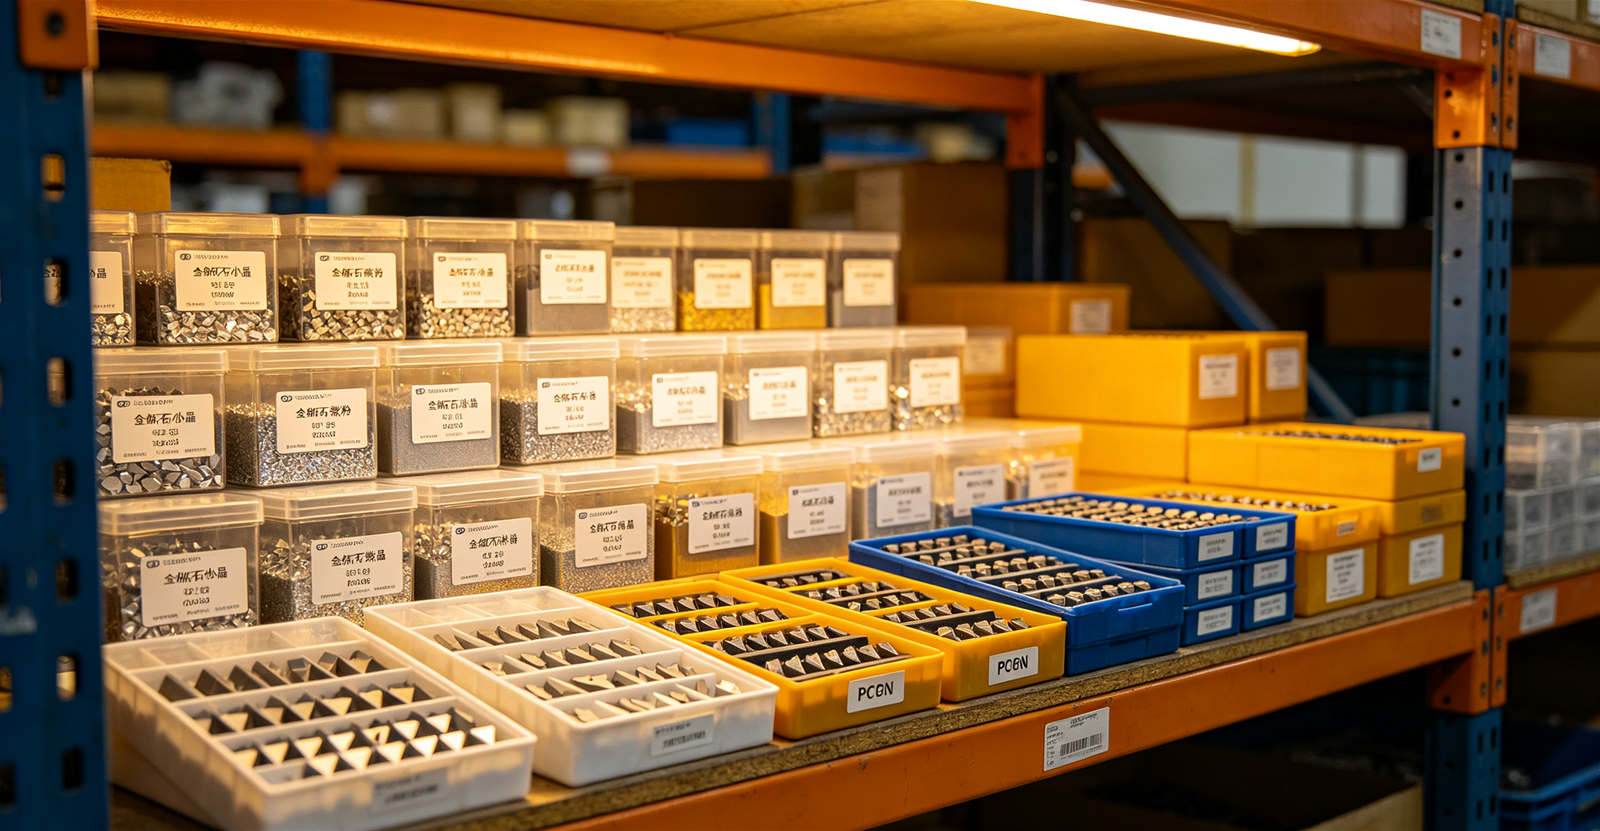
伴随新能源汽车渗透率持续走高、一体化压铸工艺全面普及,汽车三电、减速器、高硬钢零部件精加工对超硬刀具需求持续爆发。2026年汽车领域PCBN刀具市场增速持续保持30%以上,成为超硬材料最稳定、增长最快的细分赛道之一。
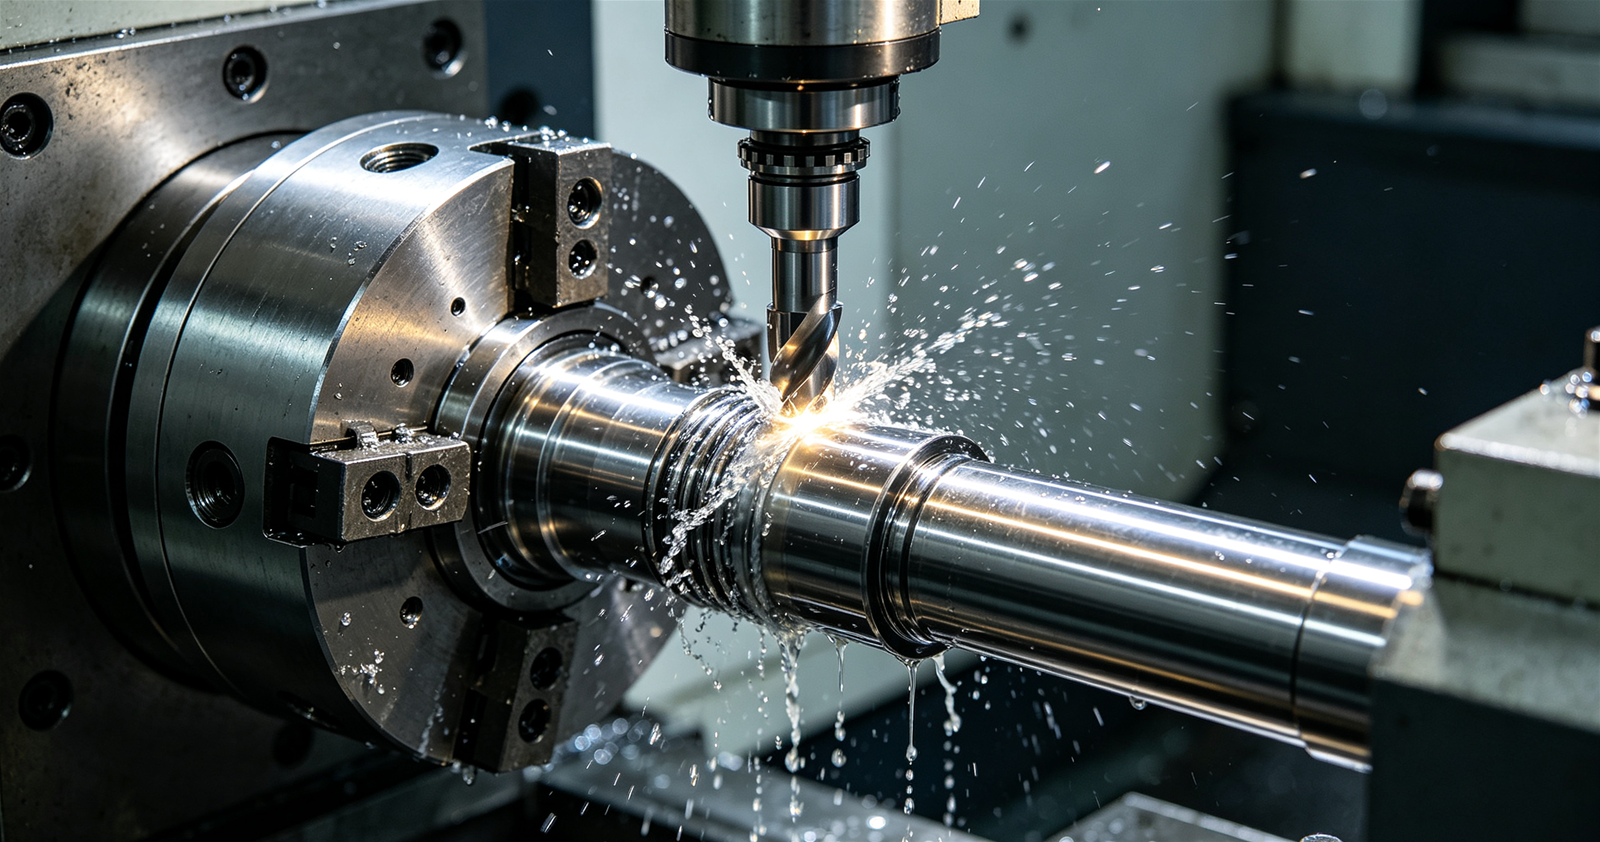
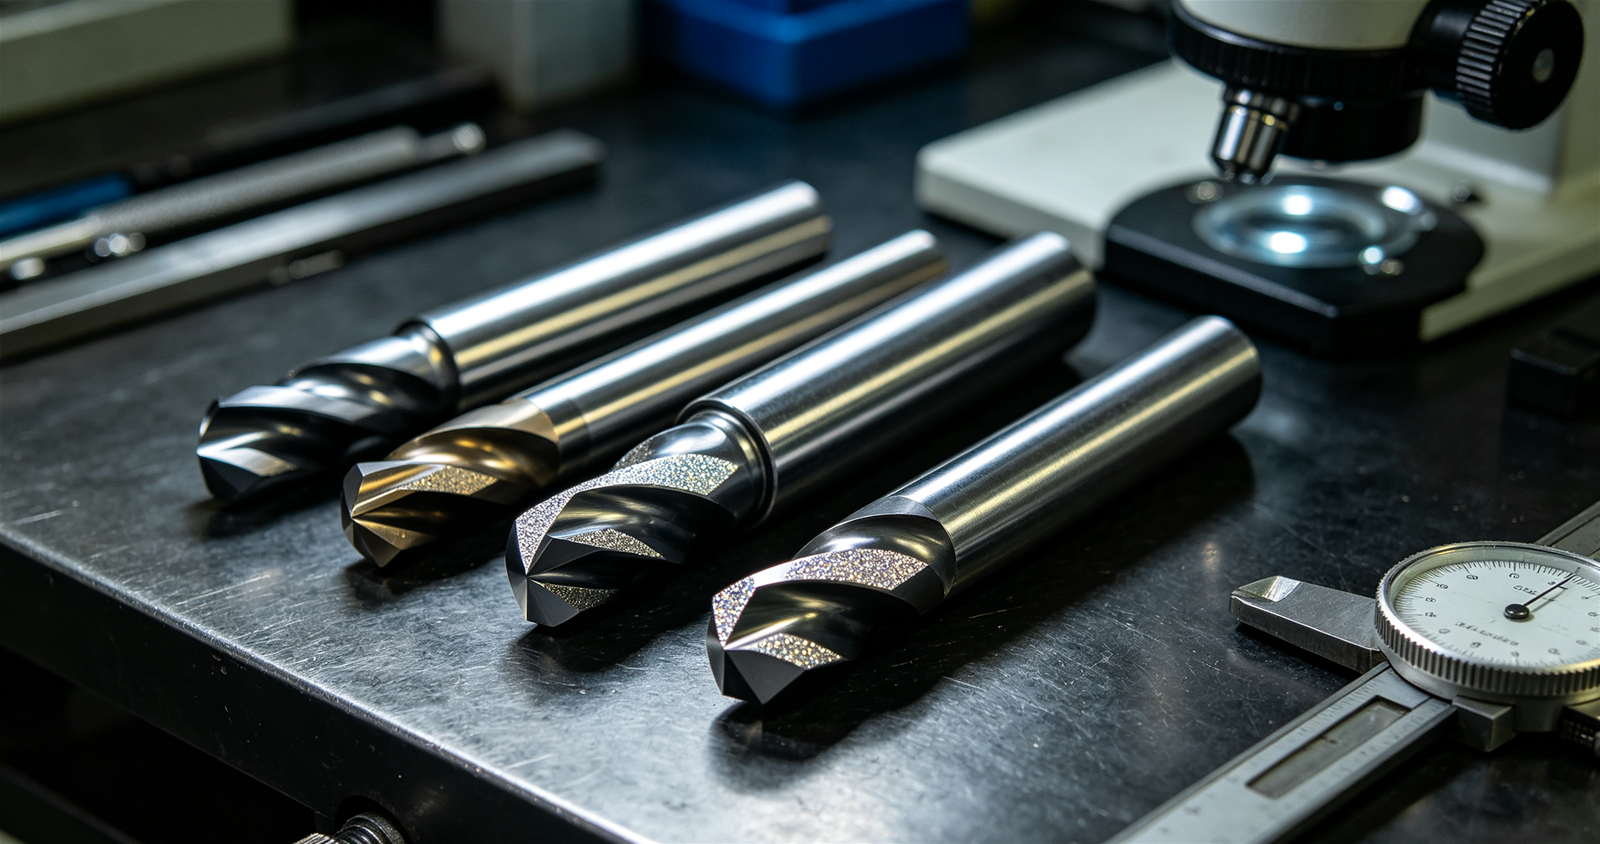
新能源电机轴、齿轮、高硅铝壳体、淬硬钢零部件加工工况严苛,传统硬质合金刀具寿命短、精度差、综合成本高。PCBN超硬刀具凭借耐高温、高硬度、高耐磨特性,可实现以车代磨、干式切削,大幅简化加工工序、提升产线效率,帮助制造企业有效降本增效,现已成为新能源车企、零部件加工厂的标准配套刀具。
同时,航空航天高温合金、锂电结构件、精密模具加工需求持续扩容,进一步拓宽PCBN、PCD超硬刀具应用边界,高端定制化刀具解决方案成为行业主流竞争方向。
四、高端涂层技术迭代升级,超硬刀具精度与寿命再突破
2026年行业刀具研发持续突破,原子层沉积(ALD)高精度涂层技术实现规模化应用,将超硬刀具涂层厚度控制精度提升至0.1nm级别,完美解决传统涂层厚薄不均、易脱落、影响工件光洁度等难题。
新型纳米涂层工艺可在保证刀具超高硬度的同时,大幅提升抗冲击、耐高温、抗氧化性能,适配断续切削、高硬材料重切削、高精度镜面加工等高端场景,有效延长刀具使用寿命、提升工件加工精度,助力国产超硬刀具全面替代进口产品。
五、全球供应链紧张加剧,国产超硬材料迎来最佳替代窗口期
受全球钨原料紧缺、国际刀具厂商库存见底、海外生产成本攀升影响,近期国际硬质合金刀具、高端切削耗材价格持续上调,下游制造业采购成本大幅增加。在此背景下,性价比更高、交付更快、服务更灵活的国产超硬材料及刀具迎来绝佳进口替代窗口期。
目前我国占据全球95%以上人造金刚石产能,拥有从原辅材料、合成设备、深加工到终端应用的完整产业链,技术、产能、成本、交付优势全面凸显,海外算力、精密制造、新能源企业持续加大国产超硬材料采购比例,行业出口订单稳步增长。
结语
河南固得超硬材料紧抓行业高端化、功能化、国产化发展机遇,深耕CVD金刚石功能材料、立方氮化硼、PCBN/PCD精密超硬刀具、工业金刚石、金属基复合材料、特种陶瓷材料等前沿领域,研发与生产,深度适配AI散热、新能源精加工、航空精密制造、光伏切割、半导体、航空航天等高端应用场景,持续为行业客户提供高性价比、定制化超硬材料解决方案,助力制造业高端升级与国产替代。